تدفقات النفط الروسي تتحول نحو الأسواق الآسيوية مع انحسار الحصة الأوروبية
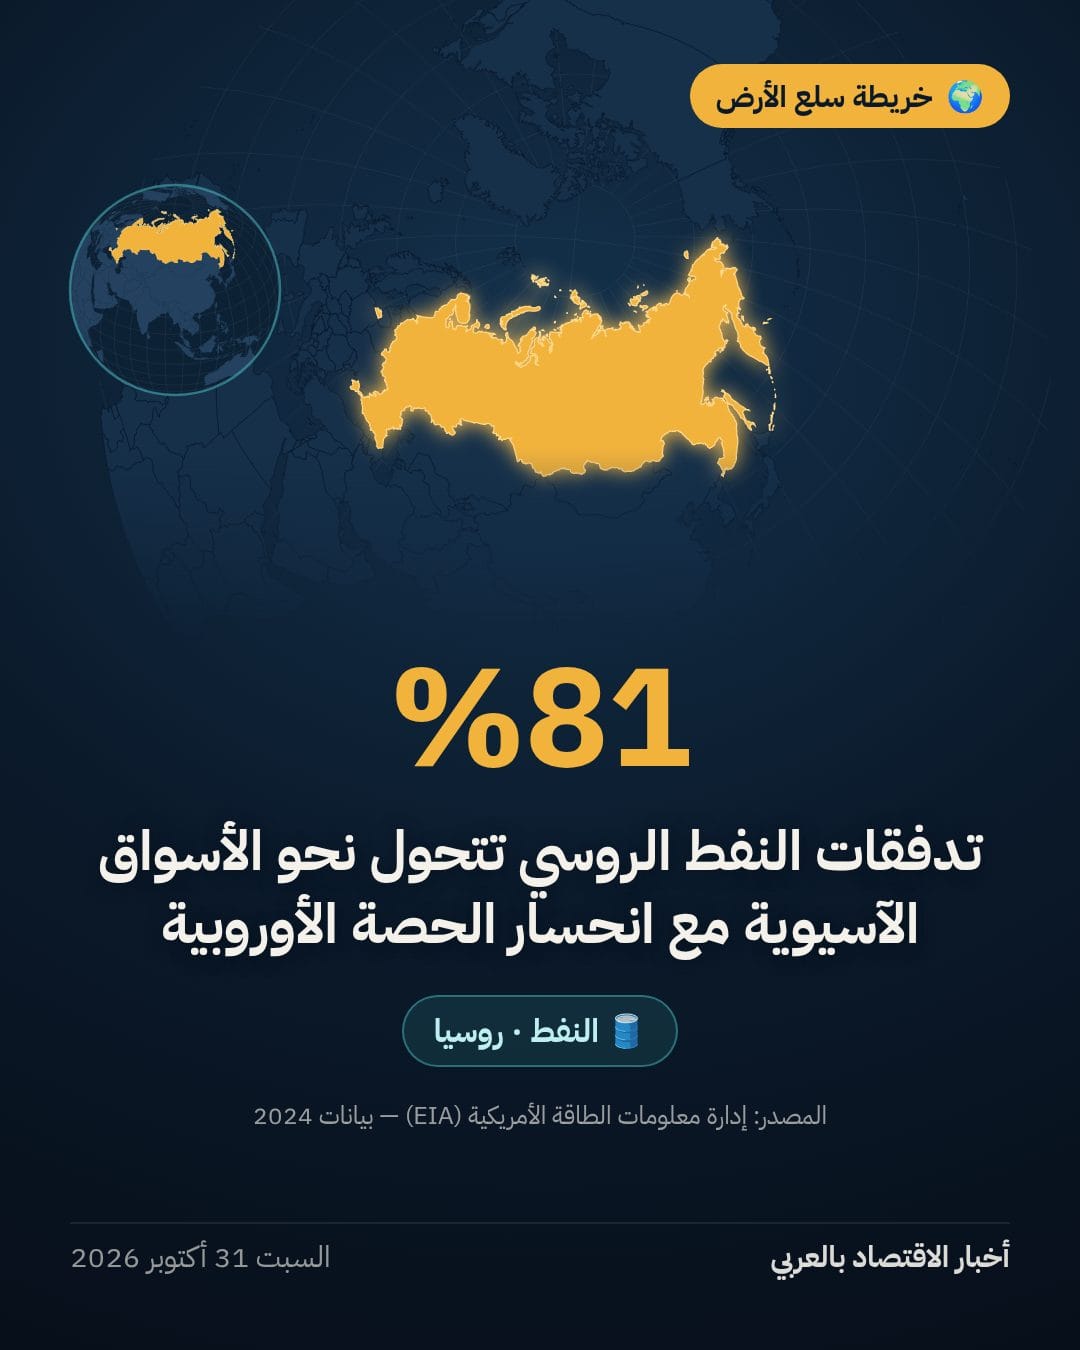
شهدت تدفقات النفط الروسي تحولاً جغرافياً واسعاً في وجهاتها البحرية والأنبوبية، بعدما كانت الأسواق الأوروبية تستقبل النصيب الأكبر من تلك الإمدادات تاريخياً. وأظهرت بيانات إدارة معلومات الطاقة الأمريكية (EIA) أن منطقة آسيا وأوقيانوسيا استقبلت 81% من إجمالي صادرات النفط الخام والمكثفات الروسية خلال عام 2024، مقارنة بنحو 41% فقط في عام 2020. يعكس هذا التغير تحول مسار الصادرات الروسية لتستقر لدى كبار المستهلكين في شرق القارة الآسيوية وجنوبها، مدفوعاً بقرارات الحظر والعقوبات الغربية وتغير مسارات الناقلات الدولية.
مكانة التصدير وحجم الإمدادات اليومية تؤكد تقديرات إدارة معلومات الطاقة الأمريكية أن روسيا احتلت المرتبة الثانية بين أكبر مصدري النفط الخام عالمياً في عام 2023 بعد المملكة العربية السعودية، إذ مثلت مبيعاتها 11% من مجمل صادرات الخام العالمية، بحجم تدفقات وصل إلى 4.8 مليون برميل يومياً. وفيما يتعلق بمتوسط مبيعات النفط الخام والمكثفات، فقد بلغ 5.0 ملايين برميل يومياً بين عامي 2020 و2024، قبل أن يسجل 4.3 مليون برميل يومياً خلال النصف الأول من عام 2025 مقارنة بـ 4.8 مليون برميل يومياً في عام 2024 بأكمله.
وعلى صعيد إنتاج المشتقات المكررة، أظهرت بيانات الإدارة أن روسيا جاءت في الترتيب الرابع عالمياً في تصدير المنتجات النفطية خلال عام 2023 بعد الولايات المتحدة والهند ودولة الإمارات العربية المتحدة، بحصة بلغت 7% من إجمالي السوق الدولية وبحجم صادرات قُدّر بنحو 1.9 مليون برميل يومياً.
خريطة الحقول وشبكات الأنابيب في سيبيريا تتركز غالبية حقول النفط والغاز الروسية جغرافياً في منطقتي غرب سيبيريا وشرقها، استناداً إلى بيانات وكالة الطاقة الدولية (IEA). وتنتج هذه الحقول أصنافاً متعددة من النفط الخام يتصدرها خام Urals الذي يصنف كخام متوسط حامضي ويمثل مزيج التصدير الأساسي، إضافة إلى خام ESPO المخصص للأسواق الآسيوية والذي يتميز بمستويات كبريت منخفضة تتراوح بين 0.4% و0.6% وفق إدارة معلومات الطاقة.
وتعتمد حركة تدفق النفط إلى وجهات الاستهلاك على شبكات أنابيب تمتد لآلاف الكيلومترات؛ حيث يضخ خط أنابيب شرق سيبيريا المحيط الهادئ (ESPO) الخام الروسي إلى الصين وميناء كوزمينو، في حين تمثل منظومة خطوط Druzhba التابعة لشركة Transneft أطول شبكة مكتملة لنقل الخام من غرب سيبيريا إلى القارة الأوروبية.
الشركات المنتجة وهيكل الحصص السوقية يتوزع إنتاج النفط والمكثفات في روسيا بين عدد من الشركات الكبرى، وتكشف أرقام شركة Rystad Energy المنشورة عبر إدارة معلومات الطاقة لعام 2024 عن تصدر شركة Rosneft لقائمة المنتجين بحجم إنتاج بلغ 3,308 آلاف برميل يومياً، مستحوذة على 31% من إجمالي الإنتاج الروسي.
وجاءت شركة Gazprom Neft في المرتبة الثانية بإنتاج بلغ 2,098 ألف برميل يومياً وبحصة بلغت 20%، تلتها شركة Lukoil التي بلغ إنتاجها 1,567 ألف برميل يومياً بما يعادل 15%. وأنتجت شركة Surgutneftegas نحو 1,136 ألف برميل يومياً بنسبة 11%، بينما ساهمت شركة Tatneft بإنتاج 565 ألف برميل يومياً بنسبة 5%، وتوزعت النسبة المتبقية البالغة 19% على منتجين آخرين بكمية 2,029 ألف برميل يومياً.
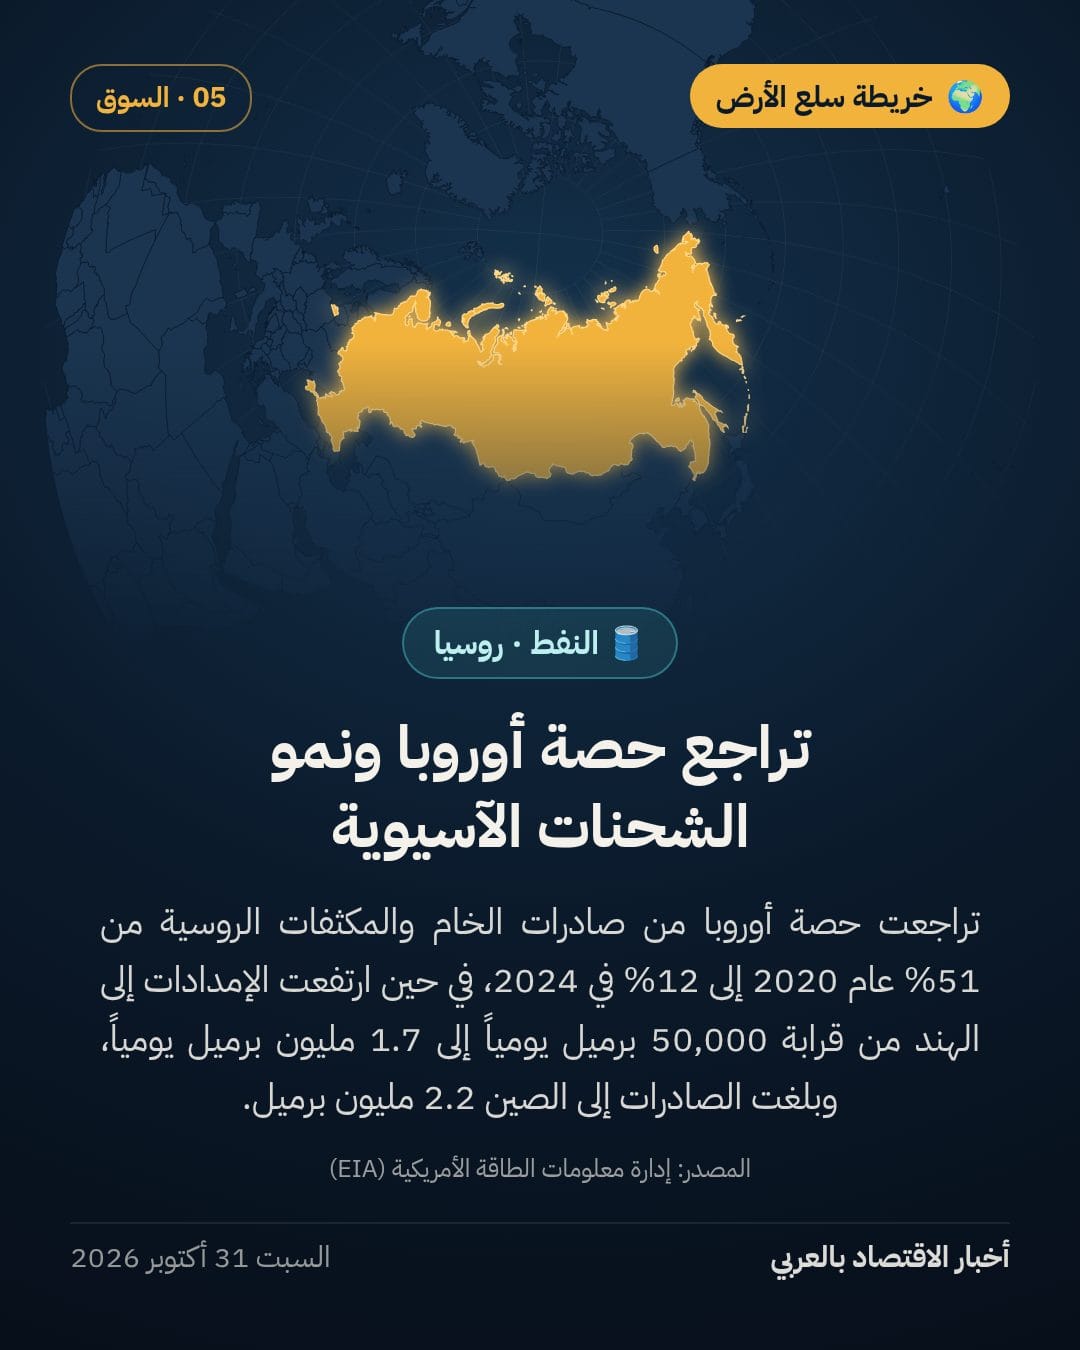
تحول مسار الشحنات وضغوط الأسعار شهدت خريطة المشترين انحساراً ملحوظاً في حصة الاتحاد الأوروبي، إذ تراجعت حصة أوروبا من صادرات الخام والمكثفات الروسية من 51% في 2020 إلى 12% في 2024 ثم إلى 11% في النصف الأول من 2025 وفق إدارة معلومات الطاقة. وفي المقابل، ارتفعت الصادرات المتجهة إلى الصين بمقدار 500 ألف برميل يومياً بين عامي 2020 و2024 لتبلغ 2.2 مليون برميل يومياً في 2024، في حين ارتفعت الإمدادات إلى الهند من قرابة 50 ألف برميل يومياً في عام 2020 إلى 1.7 مليون برميل يومياً في عام 2024.
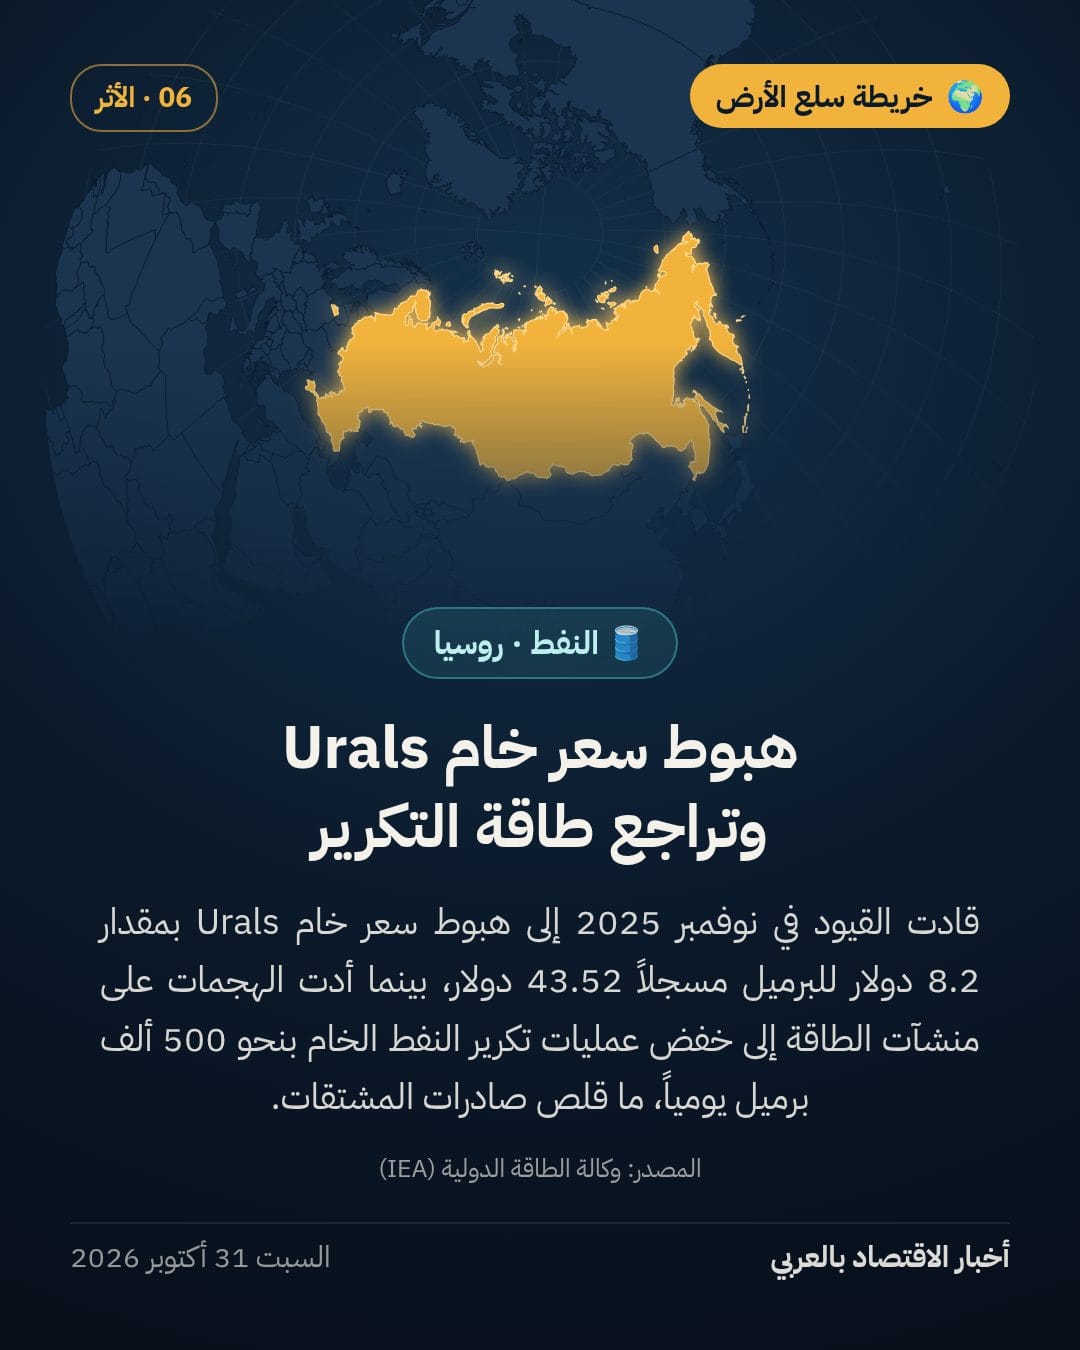
ورافق هذا التحول الجغرافي ضغوط على الأسعار والعائدات، حيث سجلت وكالة الطاقة الدولية في نوفمبر 2025 هبوط سعر خام Urals بمقدار 8.2 دولار للبرميل ليصل إلى 43.52 دولار للبرميل، لتهبط الإيرادات الشهرية إلى 11 مليار دولار. كما أشارت الوكالة إلى أن الهجمات على منشآت الطاقة خفضت طاقة تكرير الخام الروسي بنحو 500 ألف برميل يومياً، ما أدى إلى نقص في الوقود المحلي وتقلص صادرات المشتقات نحو الأسواق المستوردة.
نص الفيديو
81% من صادرات النفط والمكثفات الروسية تحولت إلى آسيا عام 2024 بدلاً من أوروبا.
جاءت روسيا في المرتبة الثانية عالمياً بتصدير 4.8 مليون برميل يومياً عام 2023 بحصة بلغت 11% من السوق.
تتركز حقول الإنتاج الروسية في سيبيريا، حيث يضخ خام Urals وخام ESPO عبر شبكات الأنابيب نحو الأسواق المستوردة.
أنتجت شركة Rosneft نحو 31% من مجمل الإنتاج عام 2024، تلتها Gazprom Neft بحصة 20% ثم Lukoil بنحو 15%.
تراجعت حصة أوروبا من الصادرات إلى 12% عام 2024، بينما ارتفعت الشحنات إلى الهند مسجلة 1.7 مليون برميل يومياً.
هبط سعر خام Urals إلى 43.52 دولار للبرميل في نوفمبر 2025، وتراجعت عمليات التكرير بنحو 500 ألف برميل يومياً.
استقرت شحنات النفط الروسي في مسارات جديدة، لتتجه تدفقات الخام نحو موانئ آسيا.
المصادر
- إدارة معلومات الطاقة الأمريكية (EIA)
- إدارة معلومات الطاقة الأمريكية (EIA)
- إدارة معلومات الطاقة الأمريكية (EIA)
- وكالة الطاقة الدولية (IEA)
- وكالة الطاقة الدولية (IEA)
- وكالة الطاقة الدولية (IEA)
أُعدّ هذا الخبر استناداً إلى المصادر أعلاه. كيف نعمل